O que são auditorias e qual o seu papel em uma organização?
Auditorias são processos sistemáticos de avaliação utilizados para verificar se atividades, processos, produtos, serviços ou sistemas de uma organização atendem a critérios previamente estabelecidos. Por meio da análise de evidências, elas permitem identificar conformidades, não conformidades e oportunidades de melhoria.
Na prática, as auditorias podem ser aplicadas em diferentes áreas, como qualidade, operações, finanças, segurança do trabalho e meio ambiente. Seu objetivo depende dos requisitos avaliados e das características de cada organização.
Além de apoiar o controle interno, esse processo contribui para a tomada de decisões e para o acompanhamento das práticas de melhoria contínua.
Neste artigo, você vai entender o que são auditorias, conhecer os principais tipos, descobrir quais técnicas podem ser utilizadas e aprender como organizar esse processo na sua empresa.
O que são auditorias?
Auditoria é um processo sistemático, independente e documentado de obtenção e avaliação de evidências para determinar em que medida determinados critérios são atendidos.
Esses critérios podem incluir normas técnicas, requisitos legais, contratos, procedimentos internos e outros padrões estabelecidos para determinada atividade.
Durante uma auditoria, os profissionais responsáveis podem analisar documentos, entrevistar colaboradores, observar a execução de processos e verificar registros operacionais.
Por exemplo, uma indústria pode realizar uma auditoria para avaliar se seus procedimentos de inspeção de qualidade estão sendo executados conforme os requisitos definidos.
Da mesma forma, uma organização pode solicitar uma auditoria independente para avaliar suas demonstrações financeiras ou verificar o cumprimento de condições contratuais.
As avaliações devem ser conduzidas por profissionais competentes, utilizando critérios claros e evidências suficientes para fundamentar as conclusões.
Quando são identificadas não conformidades, a organização pode estabelecer medidas para tratar os problemas, incluindo correções e ações corretivas quando necessárias.
Os resultados também podem contribuir para a elaboração de planos de ação voltados ao aperfeiçoamento dos processos.
Qual é o objetivo de uma auditoria?
O principal objetivo de uma auditoria é avaliar o atendimento a critérios estabelecidos e apresentar conclusões fundamentadas em evidências.
Dependendo da modalidade, essa avaliação pode estar relacionada à conformidade, à confiabilidade das informações, à eficácia dos controles ou ao desempenho operacional.
Entre os objetivos mais comuns estão:
- Avaliar a conformidade: verificar se processos e atividades atendem aos requisitos aplicáveis;
- Identificar não conformidades: reconhecer situações em que critérios estabelecidos não foram cumpridos;
- Avaliar controles internos: analisar a adequação e o funcionamento dos mecanismos utilizados pela organização;
- Apoiar a gestão de riscos: fornecer informações sobre vulnerabilidades e situações que exigem atenção;
- Verificar a confiabilidade das informações: avaliar registros e dados relevantes conforme o escopo da auditoria;
- Promover melhorias: identificar oportunidades para aperfeiçoar processos e práticas organizacionais.
A auditoria não substitui a responsabilidade dos gestores pelo funcionamento dos processos. Sua contribuição está em fornecer uma avaliação estruturada que pode apoiar decisões e ações de melhoria.
Quais são os principais benefícios das auditorias?
A realização de auditorias pode trazer benefícios para a organização, especialmente quando as avaliações são planejadas e seus resultados utilizados na gestão dos processos.
1. Melhoria dos controles internos
As auditorias permitem analisar se os procedimentos e controles estabelecidos estão funcionando conforme o esperado.
Essa avaliação pode revelar falhas na execução das atividades, registros insuficientes ou oportunidades para aperfeiçoar o controle de processos.
2. Identificação de falhas e desvios
Ao comparar evidências com critérios estabelecidos, os auditores conseguem identificar situações que precisam de correção.
Quando essas ocorrências são tratadas adequadamente, a organização pode reduzir retrabalhos, desperdícios e a repetição de determinados problemas.
Entretanto, a auditoria não elimina automaticamente os riscos ou as falhas. Seus resultados precisam ser analisados e acompanhados pelos responsáveis.
3. Fortalecimento das boas práticas
A avaliação periódica dos processos contribui para que os profissionais compreendam a importância de seguir procedimentos e manter registros adequados.
Também permite reconhecer práticas que apresentam bons resultados e podem ser compartilhadas entre diferentes equipes ou unidades.
Assim, a auditoria pode apoiar uma cultura organizacional baseada em evidências, transparência e melhoria contínua.
Qual é a diferença entre auditoria interna e auditoria externa?
A principal diferença está na responsabilidade pela avaliação e na relação entre os auditores e a organização auditada.
Auditoria interna
A auditoria interna é realizada sob responsabilidade da própria organização para avaliar processos, controles e requisitos definidos para suas atividades.
Ela pode ser conduzida por colaboradores qualificados ou por profissionais contratados para executar a avaliação em nome da empresa.
Independentemente de quem realiza o trabalho, é importante assegurar objetividade e imparcialidade.
A auditoria interna pode ser utilizada para verificar procedimentos operacionais, avaliar sistemas de gestão e identificar oportunidades de melhoria.
Auditoria externa
A auditoria externa é realizada por profissionais ou organizações independentes da empresa avaliada.
Ela pode ter diferentes objetivos, como examinar demonstrações financeiras, avaliar condições contratuais ou verificar o atendimento aos requisitos de uma certificação.
Por isso, nem toda auditoria externa está relacionada à ISO.
Um exemplo específico é a auditoria de certificação, realizada por um organismo certificador para subsidiar uma decisão sobre a certificação de determinado sistema de gestão.
É importante destacar que a Organização Internacional de Normalização (ISO) desenvolve normas, mas não certifica diretamente as empresas.
Quais são os principais tipos de auditoria?
Existem diferentes modalidades de auditoria, classificadas conforme os processos, áreas e critérios avaliados.
Conheça os principais tipos de auditoria empresarial e suas aplicações.
Auditoria operacional
A auditoria operacional avalia atividades e processos para compreender aspectos relacionados à eficiência, à eficácia e ao uso dos recursos disponíveis.
Seu objetivo é fornecer informações que ajudem os gestores a identificar gargalos, desperdícios e oportunidades de melhoria.
Por exemplo, uma empresa pode auditar seus processos logísticos para verificar se os procedimentos estão sendo executados conforme o planejado e reconhecer situações que provocam atrasos.
Auditoria de vendas
A auditoria de vendas avalia práticas e controles relacionados às atividades comerciais de uma organização.
Essa análise pode envolver procedimentos de atendimento, registros de pedidos, condições comerciais e cumprimento de políticas internas.
Seus resultados ajudam a identificar falhas e oportunidades para aprimorar a gestão comercial.
Auditoria da qualidade
A auditoria da qualidade verifica se processos e práticas relacionados à gestão da qualidade atendem aos requisitos estabelecidos.
Pode abranger sistemas de gestão, procedimentos operacionais e controles utilizados na produção ou prestação de serviços.
Em organizações que adotam a ISO 9001, as auditorias internas são utilizadas para avaliar o atendimento aos requisitos aplicáveis do Sistema de Gestão da Qualidade.
Para compreender os conceitos relacionados a essa área, confira também nosso conteúdo sobre controle de qualidade.
Auditoria financeira
A auditoria financeira pode avaliar informações, controles e processos relacionados à gestão dos recursos financeiros da organização.
Dependendo do objetivo, pode envolver análise de operações, registros e procedimentos utilizados no controle financeiro.
É importante diferenciar essa atividade da auditoria independente de demonstrações contábeis, que possui objetivos e requisitos profissionais específicos.
Auditoria contábil
A auditoria contábil, especialmente quando voltada às demonstrações financeiras, busca obter evidências para fundamentar uma conclusão ou opinião sobre as informações apresentadas, conforme os critérios aplicáveis.
Pode envolver avaliação de registros, documentos, saldos e operações que afetam as demonstrações contábeis.
Esse trabalho deve observar as normas profissionais e os requisitos aplicáveis à modalidade de auditoria realizada.
Auditoria fiscal e tributária
A auditoria fiscal e tributária avalia informações e procedimentos relacionados ao cumprimento das obrigações tributárias.
Entre os aspectos analisados podem estar apuração de tributos, emissão de documentos fiscais, registros e atendimento às exigências legais pertinentes.
Seu objetivo é identificar inconsistências, avaliar riscos e verificar a adequação dos procedimentos utilizados.
Auditoria de sistemas
A auditoria de sistemas avalia controles, processos e recursos relacionados à tecnologia da informação.
Essa análise pode envolver gestão de acessos, integridade das informações, disponibilidade de sistemas e procedimentos de segurança.
Dependendo do escopo, também pode considerar práticas relacionadas à proteção de dados e à continuidade operacional.
Auditoria ambiental
A auditoria ambiental avalia atividades e controles relacionados ao desempenho ambiental de uma organização.
Pode considerar requisitos legais, procedimentos internos e critérios estabelecidos para a gestão ambiental.
Em empresas que adotam sistemas de gestão baseados na ISO 14001, as auditorias também podem verificar o atendimento aos requisitos aplicáveis dessa norma.
Auditoria de compliance
A auditoria de compliance avalia a conformidade de processos e atividades com requisitos legais, regulamentares, contratuais e políticas internas.
Entre os temas analisados podem estar controles anticorrupção, conflitos de interesse, procedimentos de conduta e obrigações específicas da organização.
Os resultados podem contribuir para o aperfeiçoamento dos mecanismos de integridade e governança.
Auditoria de compras e fornecedores
A auditoria de compras e fornecedores avalia processos relacionados à aquisição de produtos e serviços e ao relacionamento com parceiros comerciais.
Pode verificar critérios de homologação, especificações de materiais, cumprimento de contratos e procedimentos de recebimento.
Essa avaliação ajuda a identificar riscos e oportunidades para melhorar a gestão da cadeia de suprimentos.
Auditoria de estoque
A auditoria de estoque verifica registros e procedimentos utilizados para controlar materiais e produtos armazenados.
Pode incluir a conferência de quantidades, condições de armazenamento, movimentações e possíveis divergências entre registros e itens disponíveis.
É aplicável a indústrias, varejistas, centros de distribuição e outras organizações que administram estoques.
Auditoria de conformidade
A auditoria de conformidade tem como objetivo avaliar se atividades, práticas ou informações atendem a requisitos previamente estabelecidos.
Esses requisitos podem ser legais, regulamentares, contratuais ou definidos internamente.
Essa modalidade pode ser aplicada a diferentes áreas, conforme o objeto e os critérios da avaliação.
Auditoria prospectiva ou preventiva
Em determinados segmentos, especialmente na área da saúde, o termo auditoria prospectiva é utilizado para avaliações realizadas antes da execução de procedimentos ou atividades.
Seu objetivo é analisar informações e critérios aplicáveis de forma antecipada, identificando situações que possam exigir ajustes.
A aplicação e os métodos variam conforme as características do setor.
Auditoria de certificação
A auditoria de certificação é realizada por um organismo certificador para avaliar se um sistema de gestão atende aos requisitos de determinada norma.
É o caso das avaliações relacionadas à certificação ISO 9001, ISO 14001 e outras normas certificáveis.
O resultado da auditoria subsidia a decisão do organismo certificador, mas não garante automaticamente a concessão do certificado.
Auditoria de shopping
A auditoria de shopping center pode avaliar processos relacionados à operação, à manutenção, à segurança e à administração das áreas comuns.
Também pode envolver a verificação de procedimentos aplicáveis a lojistas e prestadores de serviços, conforme os critérios definidos para a avaliação.
Auditoria hospitalar
A auditoria hospitalar avalia processos e práticas relacionados à gestão de instituições de saúde.
Conforme o escopo, pode abranger registros assistenciais, uso de recursos, faturamento, procedimentos e atendimento a requisitos aplicáveis.
Essa modalidade contribui para identificar oportunidades de melhoria e situações que precisam de acompanhamento.
Auditoria forense
A auditoria forense utiliza técnicas de auditoria e investigação para examinar indícios de irregularidades, fraudes e outras situações que exigem análise especializada.
Pode ser aplicada em casos envolvendo transações financeiras, contratos, registros e possíveis práticas ilícitas.
Seu escopo e seus procedimentos devem considerar os requisitos técnicos e legais aplicáveis.
Auditoria de gestão
A auditoria de gestão, também chamada de auditoria administrativa em determinados contextos, avalia práticas de planejamento, organização e acompanhamento das atividades gerenciais.
Seu objetivo é fornecer informações sobre o funcionamento dos processos de gestão e identificar oportunidades de aperfeiçoamento.
Quais técnicas são utilizadas em auditorias?
A escolha das técnicas depende dos objetivos, do escopo e dos critérios estabelecidos para cada auditoria.
Entre as mais utilizadas estão:
Amostragem
A amostragem consiste em selecionar parte dos registros, atividades ou itens disponíveis para avaliação.
Ela é utilizada quando não é viável ou necessário examinar todos os elementos de determinada população.
A seleção deve considerar os objetivos da auditoria e o nível de confiança necessário para fundamentar as conclusões.
Dependendo do contexto, podem ser utilizados métodos estatísticos ou não estatísticos.
Entrevistas e questionários
As entrevistas permitem reunir informações diretamente com os profissionais envolvidos nos processos.
Podem ser utilizadas para compreender responsabilidades, verificar conhecimentos e identificar como as atividades são executadas.
As informações obtidas devem ser avaliadas em conjunto com outras evidências quando necessário.
Análise documental
A análise documental envolve a avaliação de registros, procedimentos, contratos, relatórios e outras informações relevantes.
Seu objetivo é verificar se os documentos atendem aos critérios estabelecidos e se representam adequadamente as atividades realizadas.
Análise de riscos
A análise de riscos pode apoiar o planejamento da auditoria, permitindo identificar processos e atividades que merecem maior atenção.
Ferramentas como a matriz de risco podem ajudar a avaliar situações conforme critérios definidos pela organização.
Entretanto, a identificação de um risco não representa, por si só, uma não conformidade.
Testes substantivos
Os testes substantivos são utilizados especialmente em auditorias financeiras e contábeis para obter evidências sobre informações e afirmações presentes nos registros avaliados.
Podem envolver procedimentos analíticos e testes de detalhes relacionados a transações, saldos e divulgações.
Qual é a relação entre auditorias e a ISO 9001:2026?
A ISO 9001:2026 estabelece requisitos para Sistemas de Gestão da Qualidade e mantém a auditoria interna como uma das atividades utilizadas para avaliar seu desempenho.
O requisito 9.2 trata das auditorias internas e estabelece que a organização deve realizá-las em intervalos planejados, considerando os requisitos do sistema de gestão.
Na prática, isso envolve:
- Planejar e manter um programa de auditorias;
- Definir critérios e escopo das avaliações;
- Selecionar auditores e assegurar objetividade e imparcialidade;
- Realizar as auditorias e comunicar os resultados;
- Adotar medidas apropriadas diante das não conformidades identificadas;
- Manter informações documentadas necessárias para demonstrar a execução e os resultados das auditorias.
A frequência das auditorias deve considerar fatores como a importância dos processos, mudanças na organização e resultados de avaliações anteriores.
A ISO 9001 não estabelece que todas as auditorias precisem ocorrer uma vez por ano. A periodicidade deve ser planejada conforme as características do Sistema de Gestão da Qualidade.
Além disso, é importante distinguir as auditorias internas exigidas pelo sistema de gestão das avaliações externas realizadas para certificação.
Para aprofundar esse assunto, acesse nosso guia sobre auditoria interna e sua aplicação na ISO 9001.
Quando fazer uma auditoria empresarial?
A periodicidade de uma auditoria depende dos objetivos, dos riscos e dos requisitos aplicáveis à organização.
Algumas auditorias precisam seguir frequências estabelecidas por normas, programas de certificação, contratos ou exigências legais.
Outras podem ser programadas conforme as necessidades da empresa.
Entre as situações que podem justificar uma avaliação estão:
- Preparação para processos de certificação;
- Mudanças relevantes em procedimentos ou estruturas organizacionais;
- Implantação de novos processos ou sistemas;
- Identificação de não conformidades recorrentes;
- Fusões, aquisições ou reestruturações;
- Necessidade de avaliar fornecedores ou parceiros;
- Acompanhamento periódico de controles e atividades críticas.
A organização deve estabelecer um planejamento que considere a relevância dos processos e as condições necessárias para executar as avaliações.
Qual é o passo a passo para organizar auditorias na empresa?
Independentemente da modalidade, existem práticas que ajudam a estruturar o planejamento e a execução das auditorias.
Confira seis etapas que podem orientar esse trabalho.
1. Defina os objetivos e o programa de auditorias
O primeiro passo é estabelecer por que a auditoria será realizada e quais resultados são esperados.
Quando houver avaliações recorrentes, a empresa pode desenvolver um programa de auditorias que reúna objetivos, periodicidade, métodos e responsabilidades.
Esse planejamento deve considerar a importância dos processos e os recursos disponíveis.
2. Comunique as equipes envolvidas
Informe os profissionais responsáveis pelos processos sobre a avaliação, seus objetivos e os critérios aplicáveis.
A comunicação ajuda a organizar o acesso às informações e a disponibilidade dos colaboradores para entrevistas e verificações.
É importante que os envolvidos compreendam que a auditoria busca avaliar evidências e procedimentos, e não simplesmente atribuir responsabilidades individuais por falhas.
3. Defina o escopo e os critérios
Estabeleça quais processos, unidades ou atividades serão auditados.
Também é necessário definir os requisitos que servirão de referência, como normas, contratos, políticas internas e procedimentos operacionais.
Essas informações orientam a coleta de evidências e ajudam a delimitar o alcance da auditoria.
4. Organize os processos e a documentação
Reúna os procedimentos e registros necessários para compreender as atividades avaliadas.
O mapeamento e a padronização dos processos podem facilitar esse trabalho, pois tornam mais claros os fluxos de atividades e as responsabilidades.
Entretanto, os documentos devem representar a operação real, e não apenas condições ideais definidas para apresentação durante a auditoria.
5. Prepare o cronograma e os checklists
Defina datas, horários, responsáveis e atividades previstas para a execução.
Quando adequado, utilize checklists para organizar os pontos que precisam ser verificados.
Os formulários devem estar alinhados aos critérios de auditoria e permitir o registro das evidências obtidas.
A utilização de um sistema de auditoria pode facilitar o acompanhamento dessas atividades.
6. Registre os resultados e acompanhe as ações
Após a avaliação, organize as constatações e conclusões em um relatório de auditoria.
Quando forem identificadas não conformidades, os responsáveis devem avaliar a necessidade de correções e ações corretivas.
O acompanhamento das medidas implementadas contribui para que os resultados sejam utilizados na melhoria dos processos.
Como fazer auditorias nas empresas?
Além das técnicas tradicionais de avaliação, determinadas abordagens podem ser utilizadas para acompanhar práticas e processos específicos.
Auditoria 5S
A auditoria relacionada ao programa 5S avalia a aplicação de práticas de utilização, organização, limpeza, padronização e disciplina no ambiente de trabalho.
Pode ser realizada por meio de checklists, observações e outros critérios estabelecidos pela organização.
Seus resultados ajudam a identificar oportunidades para manter e aperfeiçoar as condições do ambiente.
Auditoria contínua
A auditoria contínua utiliza procedimentos de avaliação realizados de forma recorrente, podendo contar com recursos tecnológicos e análise frequente de dados.
Essa abordagem pode ser utilizada para acompanhar determinados controles e identificar variações que exigem atenção.
Sua aplicação depende dos objetivos e dos recursos disponíveis, não substituindo automaticamente todas as demais modalidades de auditoria.
Como a tecnologia pode ajudar na realização de auditorias?
A tecnologia pode facilitar a organização de informações, o registro de evidências e o acompanhamento das atividades relacionadas às auditorias.
Com formulários e sistemas digitais, os gestores conseguem centralizar registros, acompanhar verificações e consultar os resultados das avaliações.
O que é auditoria digital?
O termo auditoria digital pode se referir à utilização de recursos tecnológicos para executar procedimentos de auditoria ou à avaliação de processos e sistemas digitais.
Na primeira aplicação, ferramentas digitais são utilizadas para registrar respostas, organizar documentos e analisar dados.
Na segunda, a auditoria pode avaliar aspectos relacionados à tecnologia da informação, como controles de acesso, segurança e integridade das informações.
As duas aplicações possuem finalidades diferentes e podem utilizar métodos específicos conforme o escopo da avaliação.
Planos de ação
Com o Checklist Fácil, é possível configurar formulários para registrar ocorrências e criar planos de ação relacionados às situações identificadas.
Os recursos permitem organizar responsáveis, prazos e atividades necessárias para acompanhar o tratamento dos problemas.
Checklist por imagem
O checklist por imagem permite utilizar referências visuais durante as verificações, ajudando os profissionais a compreender os critérios esperados para determinada atividade.
Esse recurso pode ser utilizado em inspeções operacionais e outros processos que dependem de avaliações visuais.
Como o Checklist Fácil pode apoiar diferentes tipos de auditoria?
A realização de auditorias exige organização das informações, acompanhamento das atividades e registro dos resultados.
Nesse contexto, o Checklist Fácil permite digitalizar checklists, inspeções e verificações realizadas em diferentes setores.
Com a plataforma, sua empresa pode:
- Personalizar checklists: configurar formulários conforme os critérios e procedimentos da operação;
- Registrar evidências: incluir informações e arquivos relacionados às avaliações;
- Organizar auditorias: acompanhar atividades programadas e responsáveis;
- Gerenciar planos de ação: estruturar medidas para tratar problemas identificados;
- Consultar relatórios: visualizar registros e indicadores das avaliações;
- Padronizar verificações: utilizar critérios consistentes entre equipes e unidades.
Esses recursos podem apoiar a execução de auditorias internas e inspeções relacionadas à qualidade, manutenção, segurança do trabalho e outras áreas operacionais.
Entretanto, a utilização da ferramenta não substitui os requisitos técnicos, profissionais ou legais aplicáveis às diferentes modalidades de auditoria.
Em avaliações de demonstrações financeiras, por exemplo, continuam sendo necessárias as competências e normas profissionais pertinentes ao trabalho.
Quer organizar as auditorias e inspeções da sua empresa com mais eficiência? Solicite uma demonstração do Checklist Fácil e descubra como digitalizar verificações, centralizar evidências e acompanhar planos de ação em um único sistema.

Continue por aqui
O que é Certificação ISO? Conheça as principais e saiba como obter na sua empresa
Link
Aprenda o que é e como montar um plano de ação eficaz
Link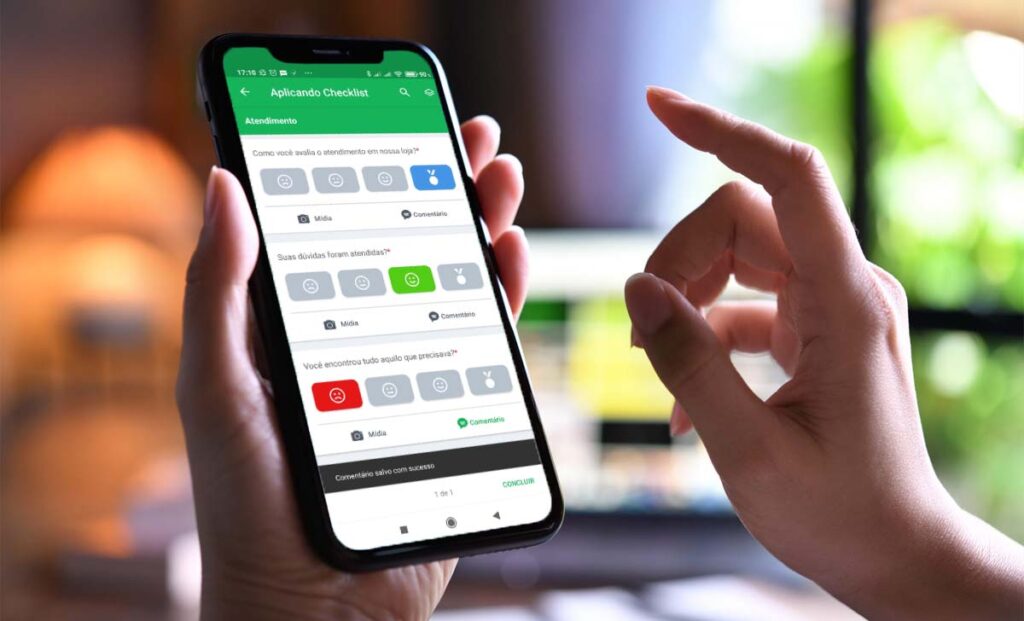
Checklist Fácil para auditoria: 6 mitos e verdades para tirar dúvidas!
Link